
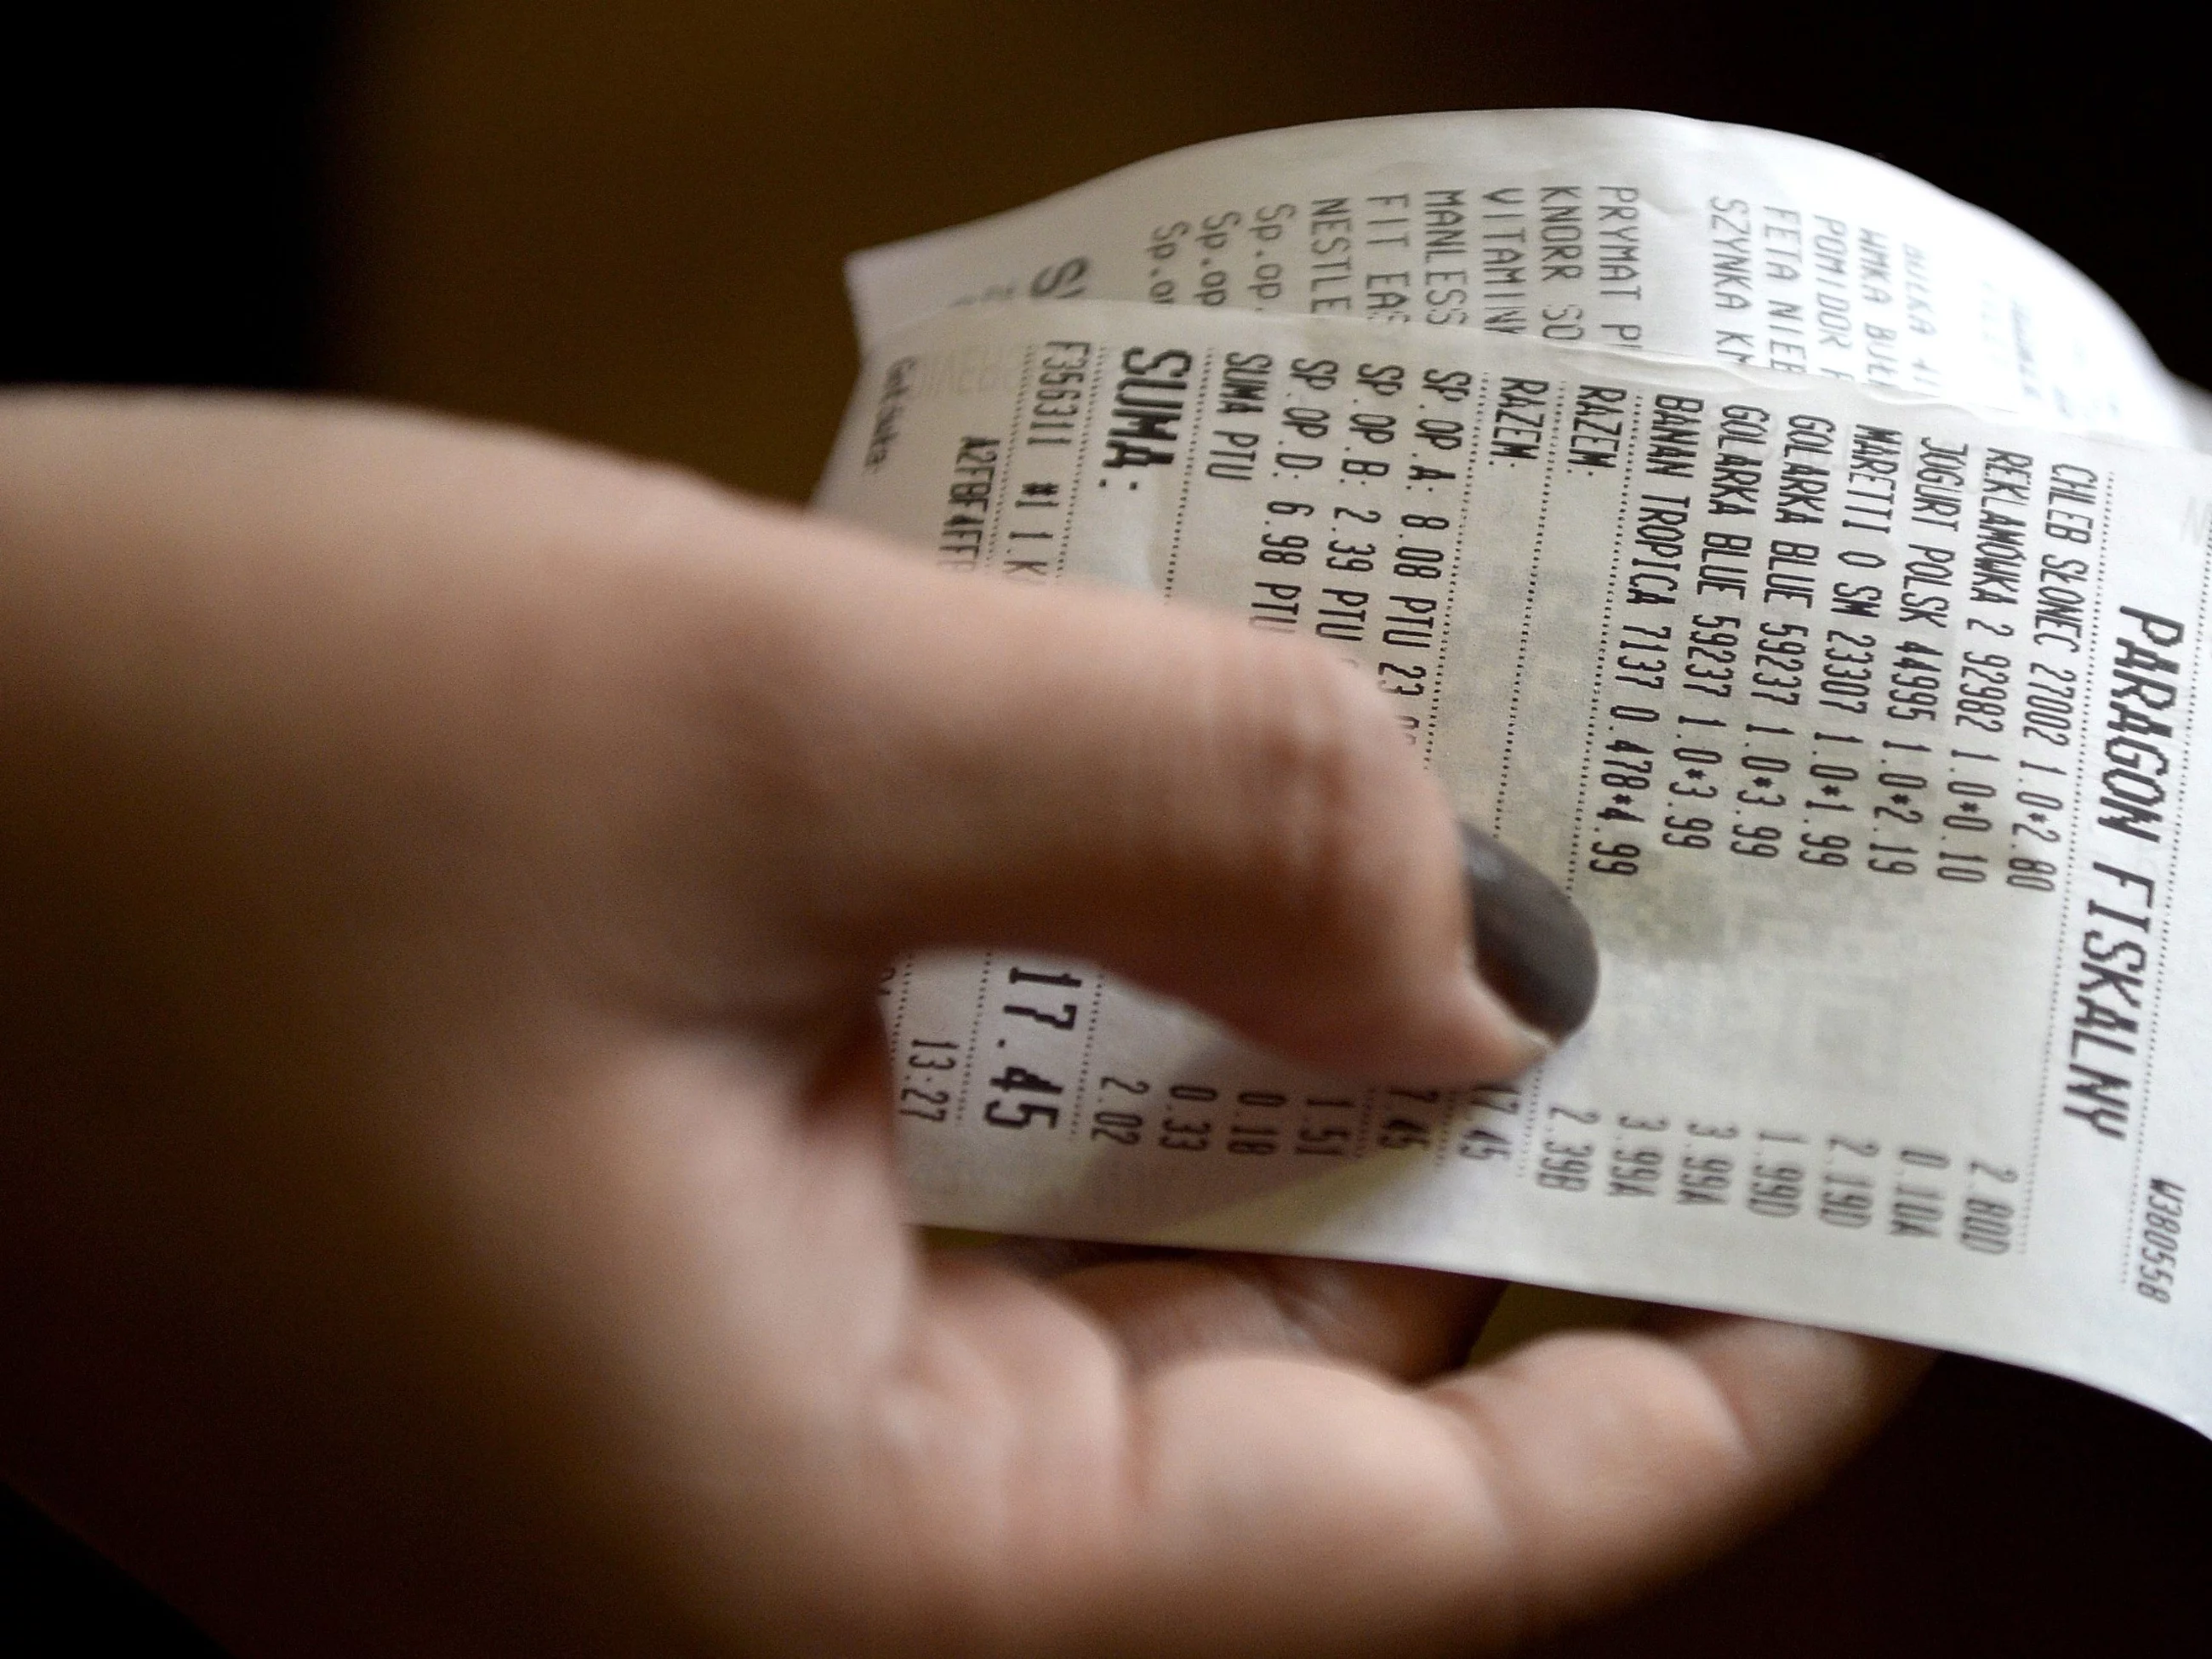
Ministerstwo Finansów i Krajowa Administracja Skarbowa od lat przypominają o obowiązku wydawania paragonów fiskalnych. Dokument potwierdza dokonanie transakcji i pozwala sprawdzić, czy sprzedaż została prawidłowo zarejestrowana.
Nie zawsze jednak klient otrzymuje paragon. Zdarza się, że sprzedawca w ogóle go nie wystawia albo wydaje dokument, który nie jest paragonem fiskalnym.
Takie praktyki mogą prowadzić do konsekwencji finansowych dla przedsiębiorcy.
Brak paragonu. Sprzedawcy grożą wysokie grzywny
Przedsiębiorca zobowiązany do ewidencjonowania sprzedaży na kasie fiskalnej musi również wydać klientowi paragon. Samo zarejestrowanie transakcji nie wystarcza do spełnienia tego obowiązku. Niewydanie paragonu może zostać zakwalifikowane jako wykroczenie skarbowe albo przestępstwo skarbowe. Wysokość grzywny zależy od kwalifikacji czynu, okoliczności sprawy oraz obowiązujących przepisów. W przypadku przestępstwa skarbowego kara może być wymierzana w stawkach dziennych. Szczególnie poważne konsekwencje grożą w sytuacjach, gdy niewydawanie paragonów wiąże się również z ukrywaniem sprzedaży i zaniżaniem należnych podatków.
Skarbówka podkreśla, że odpowiedzialność za prawidłowe wystawienie i wydanie paragonu spoczywa na sprzedawcy, a nie na kupującym. Klient, który nie odbierze wystawionego dokumentu lub wyjdzie ze sklepu bez paragonu, nie podlega z tego powodu karze. Warto jednak zabierać paragon ze sobą. Pozostawione dokumenty mogą być wykorzystywane do nadużyć, w tym wystawiania fikcyjnych faktur. Paragon jest również jednym z najprostszych sposobów udokumentowania zakupu.
Reklamacja bez paragonu? UOKiK wyjaśnia
Brak paragonu nie oznacza automatycznie utraty prawa do reklamacji.
Urząd Ochrony Konkurencji i Konsumentów podkreśla, że paragon fiskalny jest tylko jednym z możliwych dowodów zakupu.
Konsument może posłużyć się na przykład potwierdzeniem płatności kartą, wyciągiem bankowym, korespondencją e-mailową czy zeznaniami świadków.
Sprzedawca nie może uzależniać przyjęcia reklamacji od przedstawienia paragonu fiskalnego.
W przypadku towaru niezgodnego z umową konsument może domagać się przede wszystkim jego naprawy lub wymiany, a w określonych przepisami sytuacjach również obniżenia ceny albo odstąpienia od umowy.
Warto jednocześnie odróżnić reklamację wadliwego produktu od dobrowolnego zwrotu pełnowartościowego towaru kupionego w sklepie stacjonarnym. W tym drugim przypadku zasady zwrotów określa sprzedawca i może wymagać przedstawienia określonego dowodu zakupu.
Jak rozpoznać prawidłowy paragon fiskalny?
Ministerstwo Finansów wskazuje, że prawidłowy paragon powinien zawierać między innymi nazwę i NIP sprzedawcy, datę oraz godzinę sprzedaży, nazwy zakupionych towarów lub usług, ich ceny, kwotę podatku i łączną wartość transakcji.
Na dokumencie powinno znaleźć się także oznaczenie "PARAGON FISKALNY", numer paragonu, logo fiskalne oraz numer unikatowy kasy. Szczególną ostrożność warto zachować w lokalach gastronomicznych, gdzie klient może otrzymać rachunek kelnerski zamiast właściwego paragonu fiskalnego. Klient, który nie otrzymał paragonu pomimo obowiązku jego wydania, może zgłosić nieprawidłowość Krajowej Administracji Skarbowej.
Zgłoszenia można dokonać w urzędzie skarbowym, przez aplikację e-Paragony, telefonicznie pod numerem 800 060 000 lub mailowo na adres [email protected]. Skarbówka przypomina, że odbieranie paragonów pomaga ograniczać nieuczciwe praktyki i wspiera prawidłowe rozliczanie podatków.