
Wiceprezes przewiduje też, że łączny capex za 2026 r. nie przekroczy 45 mln zł.
"Wzrost sprzedaży, który obiecywaliśmy w kontekście lat 2025-2027 [+3 proc.], niestety nie jest realizowany. Już wielokrotnie podkreślałem tę trudną sytuację rynkową i niestety grupa nie widzi na ten moment elementów, które mogłyby potwierdzać zmianę trendu rynkowego w zakresie popytu. [...] Z drugiej strony bardzo mocno pracujemy nad elementem efektywności marż. Wskaźnik EBITDA [za 9 miesięcy br. to] 4,8 proc., a w pierwszym okresie prognozowaliśmy 5 proc., więc jesteśmy dość blisko" – powiedział Rakowski podczas konferencji prasowej.
Jest promień nadziei dla polskiej firmy
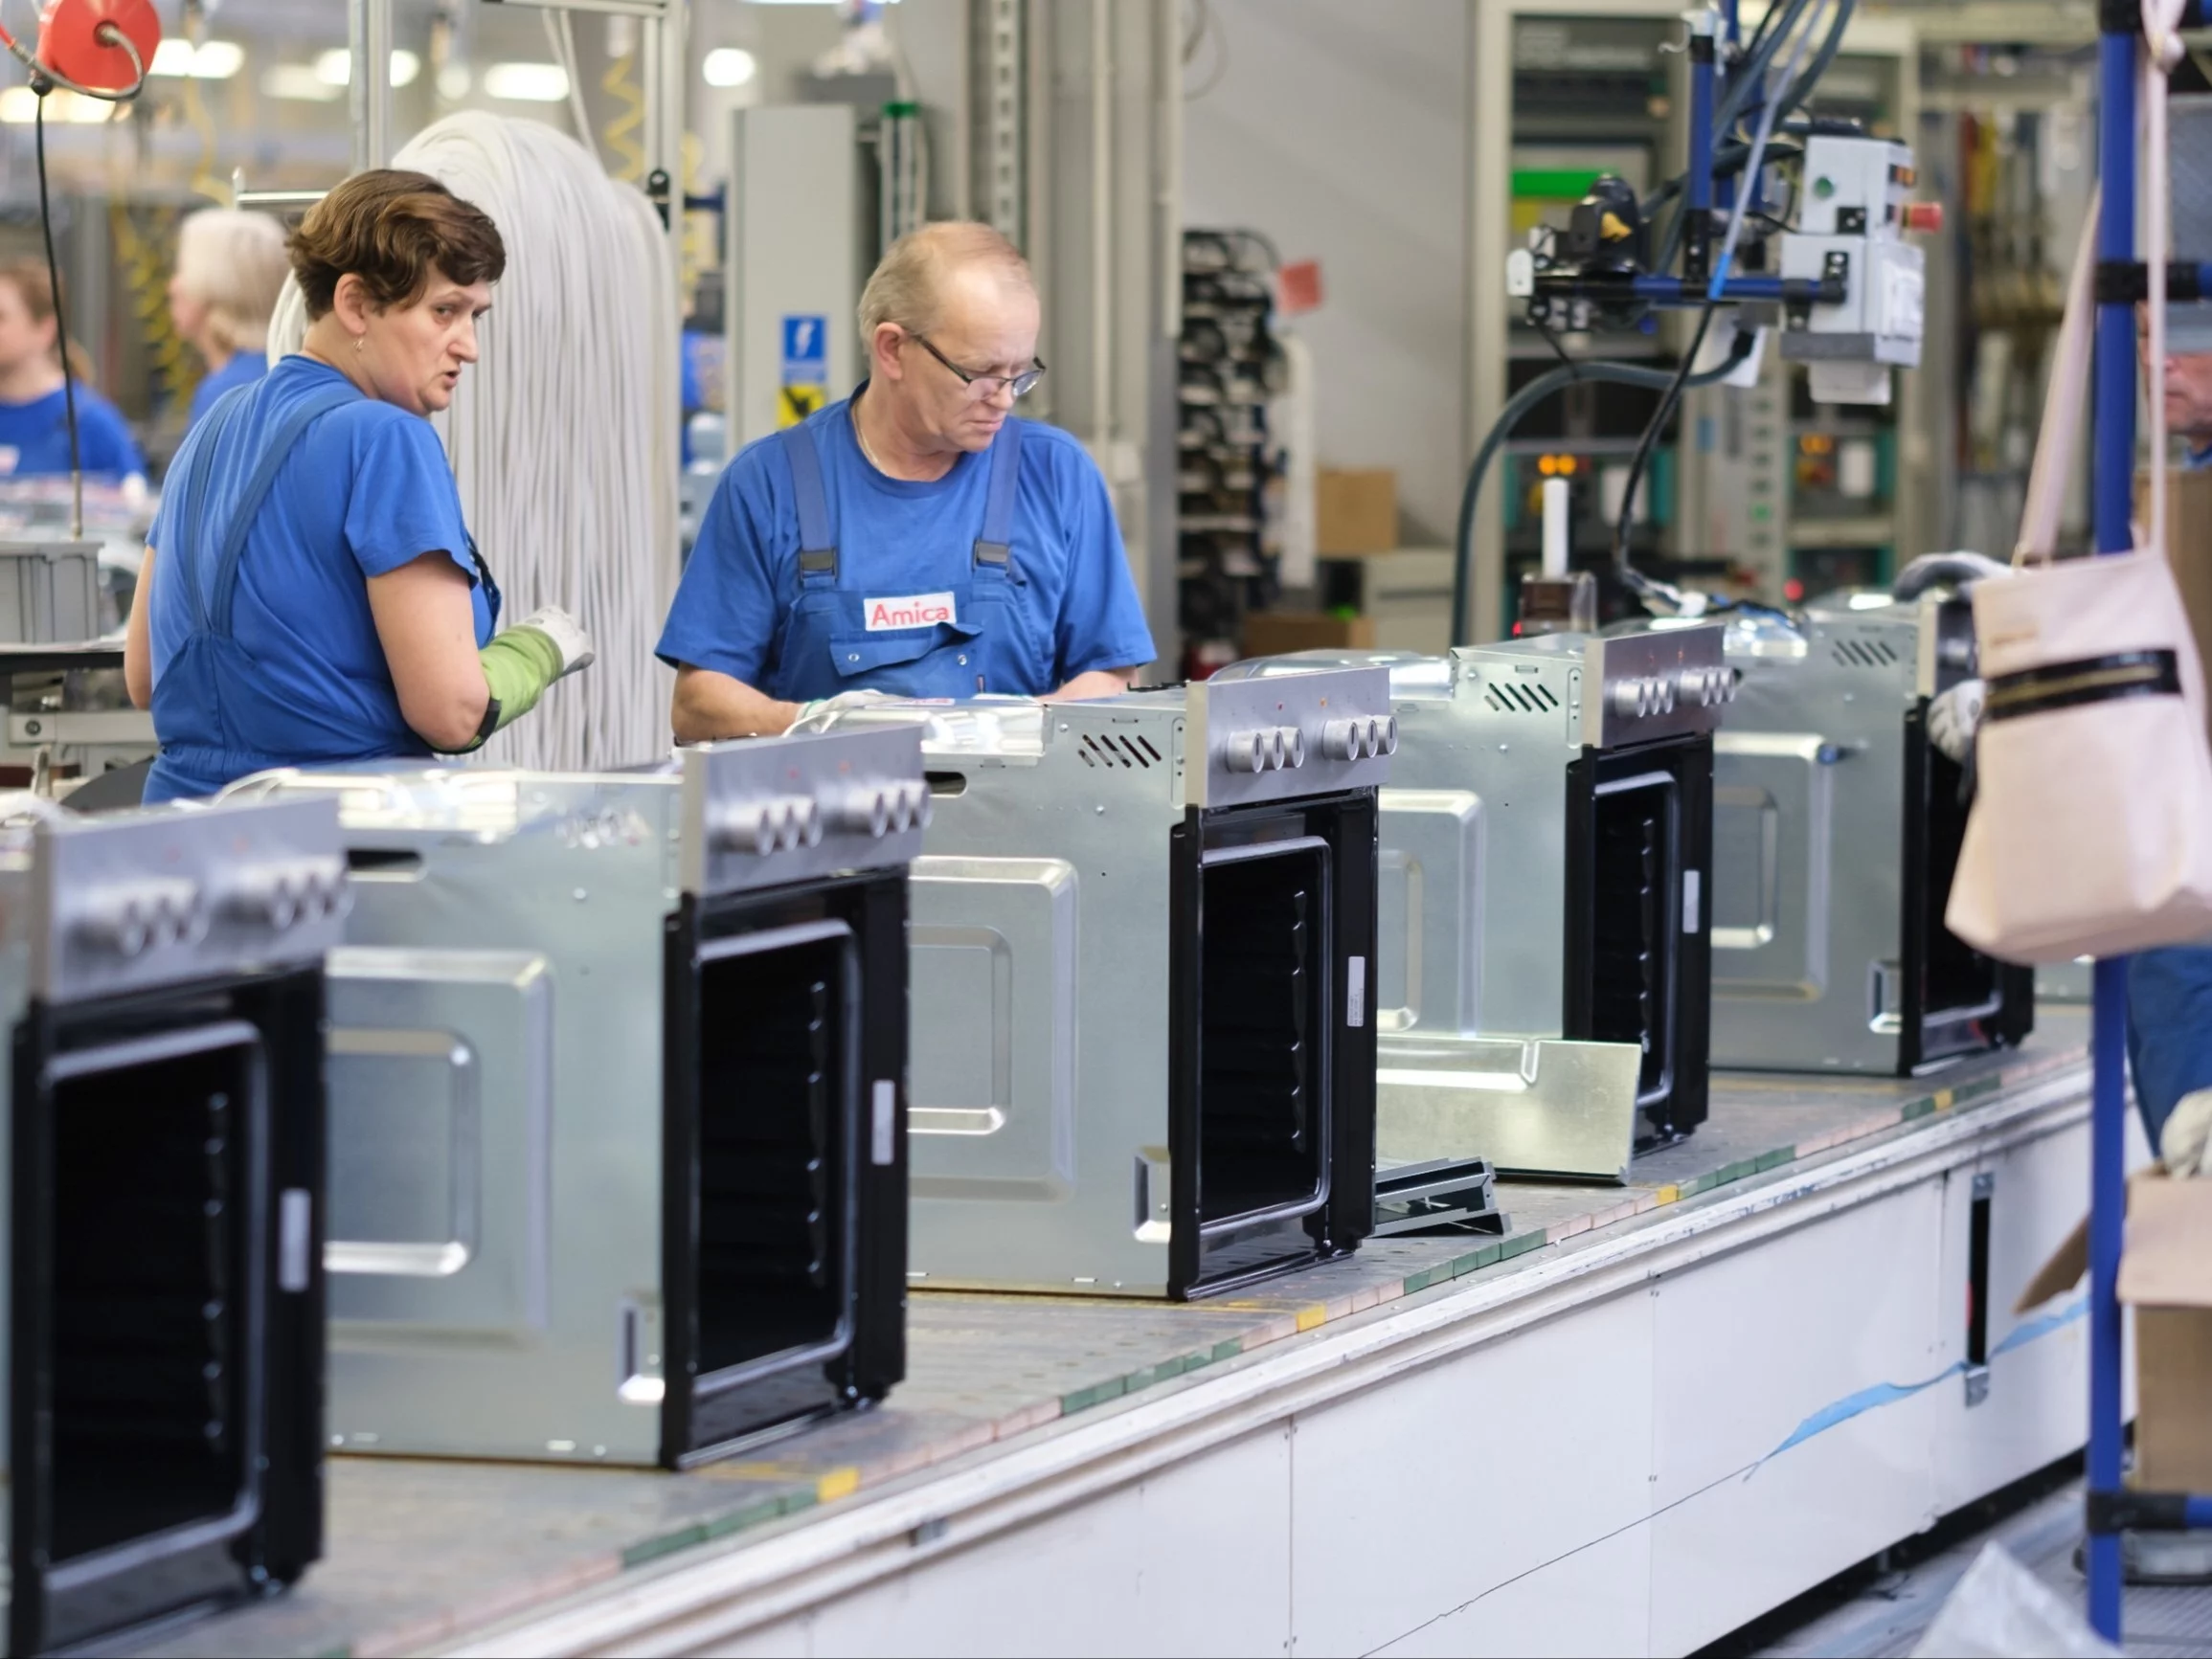
"Cały czas fabryka wykorzystuje ok. 50 proc. mocy produkcyjnych. Pozytywne jest to, że w 2026 r. zrealizujemy większe ilości produkcji na sprzęcie grzejnym. Na dużym sprzęcie grzejnym, myślę, że to będzie r/r nawet blisko 50 tys. szt. więcej. To pozytywny trend i na dziś mogę powiedzieć, że w procesie budżetowym przewidujemy kolejne wzrosty. Więc rzeczywiście zaczynamy iść w dobrą stronę w zakresie wykorzystania mocy" – powiedział także dyrektor finansowy Amiki.
Poinformował też, że łączny capex za 2026 r. nie przekroczy 45 mln zł i jest to poniżej 50 mln zł deklarowanych na początku roku.
Rakowski zapowiedział kontynuację polityki dywidendowej i nie wykluczył akwizycji.
"Można mówić o wszystkich tych elementach. [...] Pewnie deklaracja o dywidendzie to za wcześnie, ale to, co mogę powiedzieć, to chęć kontynuowania polityki dywidendowej. [...] W zakresie akwizycji [...] ostatnia dotyczy marki Sauter. Ten typ akwizycji nie wymaga dużych nakładów inwestycyjnych, co mnie cieszy, bo nie powoduje większego zadłużenia. Natomiast niewykluczone są różne scenariusze. Na ten moment [jednakże] takich nie ma" – powiedział, pytany o bardzo dobrą sytuację gotówkową spółki w kontekście przygotowania na akwizycje, inwestycje lub większą dywidendę.
Taki przychód miała Amica w 2026 roku
W komentarzu do wyników za III kw. Amica zwróciła uwagę na umocnienie bilansu, optymalizację kapitału pracującego i pracę nad maksymalizacją marż przy wymagającej sytuacji popytowej.
Grupa Amica zanotowała w okresie styczeń-wrzesień 2026 roku 1,7 mld zł przychodów ze sprzedaży, co oznacza spadek o 5 proc. r/r w sytuacji utrzymującego się niekorzystnego otoczenia rynkowego. Polska (36 proc. sprzedaży produktów i towarów) zanotowała spadek wartości sprzedaży o 1,6 proc. r/r. Wynik EBITDA Grupy Amica za trzy kwartały 2026 roku to 82 mln zł (-10 proc. r/r), a zysk netto wzrósł do 11 mln zł (+20 proc. r/r). Na koniec września br. Grupa Amica posiadała ponad 146 mln zł gotówki. Zredukowała jednocześnie wartość kredytów i pożyczek o 84 mln zł r/r, zmniejszając zadłużenie netto o 85 proc., do 21 mln zł, co przełożyło się na spadek wskaźnika długu netto do EBITDA 0,17 – to najniższy poziomi od wielu lat, podkreśliła spółka.
Amica jest producentem sprzętu AGD, notowanym na warszawskiej giełdzie od 1997 r. W 2025 r. miała 2,41 mld zł skonsolidowanych przychodów.
Czytaj też:
Kłopoty polskich firm. "Pracę traci wtedy trzy razy tyle ludzi" Czytaj też:
Spadek przychodów polskiej firmy. Trudny czas dla branży